口頭商慣行の終わり ―改正物流法・取適法が求める「記録に残る取引」と、その実装
2025年4月に改正貨物自動車運送事業法、2026年1月に取適法(中小受託取引適正化法)、そして2026年4月にはトラック適正化二法と物流効率化法の規制的措置が、それぞれ施行されました。所管も立て付けも異なる法律ですが、現場に求めていることは驚くほど似ています。「決めた条件を、後から確認できる形で残す」ことです。
私は公認会計士・税理士として、長く監査と税務の現場で企業の書類と向き合ってきました。その立場から見ると、今回の一連の改正は物流だけの話に留まりません。ガバナンスとコンプライアンスの話です。本稿では、4つの改正を一枚に整理したうえで、経営として押さえるべき論点と、それを支えるITの選び方を述べます。
1.この3年で何が変わったのか
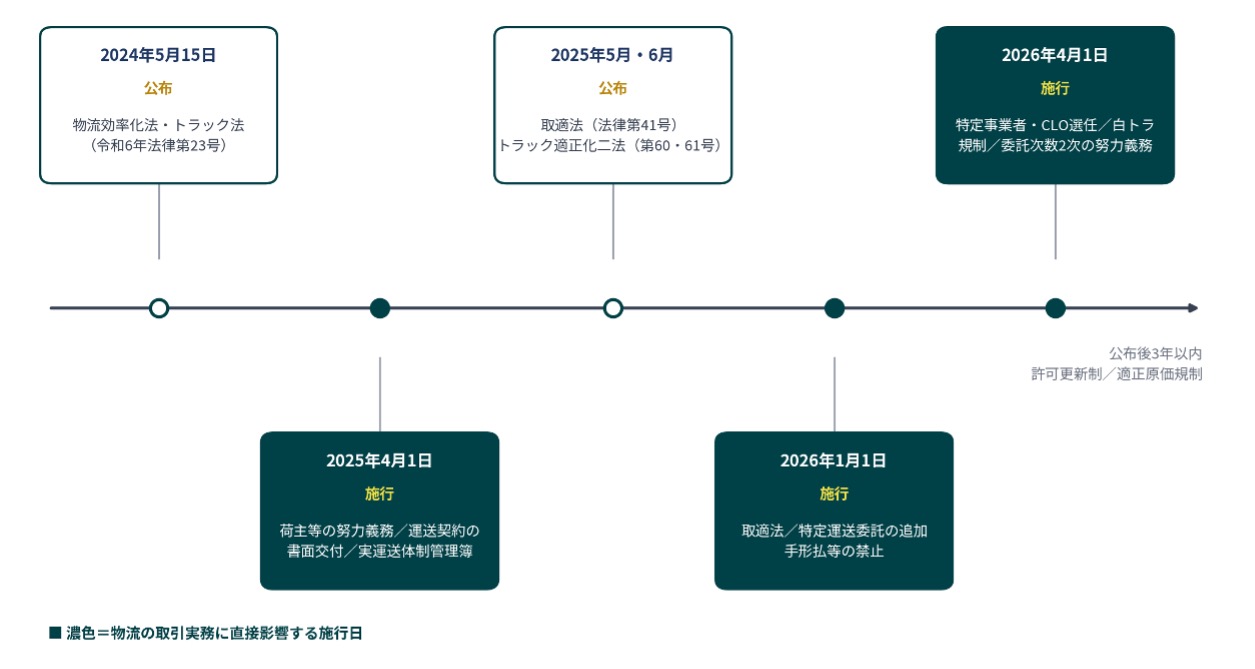
[図1]4つの法改正 施行タイムライン
1-1 物流効率化法――荷主が名指しで規制される
「流通業務の総合化及び効率化の促進に関する法律」は、2024年5月15日公布の令和6年法律第23号により、「物資の流通の効率化に関する法律」へと名称を変えました。支援のための法律から、規制のための法律へ性格が変わった点が最大の変化です。
2025年4月1日には、荷主と物流事業者に対し、荷待ち・荷役時間の削減や積載効率の向上に取り組む努力義務が課されました。国は取組内容を示す「判断基準」を定め、実施状況の調査と公表も始めています。2026年4月1日からは全面施行です。一定規模以上の事業者が「特定事業者」に指定され、中長期計画の作成・提出と定期報告が義務づけられました。特定荷主にはさらに、物流統括管理者(CLO)を役員等から選任する義務が生じます。
1-2 改正トラック法――口頭発注の終わり
同じ令和6年法律第23号により貨物自動車運送事業法も改正され、2025年4月1日に施行されました。現場への影響がもっとも直接的だったのが、この改正です。
第一に、運送契約の締結時に、役務の内容と対価を記載した書面の交付が義務づけられました。真荷主とトラック事業者の間では相互に交付し、下請けに出す場合は委託元から委託先へ交付します。附帯業務料や燃料サーチャージも記載の対象です。交付した書面は、その写しを1年間保存しなければなりません。
第二に、元請事業者には「実運送体制管理簿」の作成が義務づけられました。1.5トン以上の貨物について、実際に運んだ事業者の名称、貨物の内容、請負階層を記録するものです。運送を完了した日から1年間保存し、真荷主から閲覧を請求されれば応じる必要があります。末端の実運送事業者から元請事業者まで情報を届けるため、通知義務も併せて定められました。
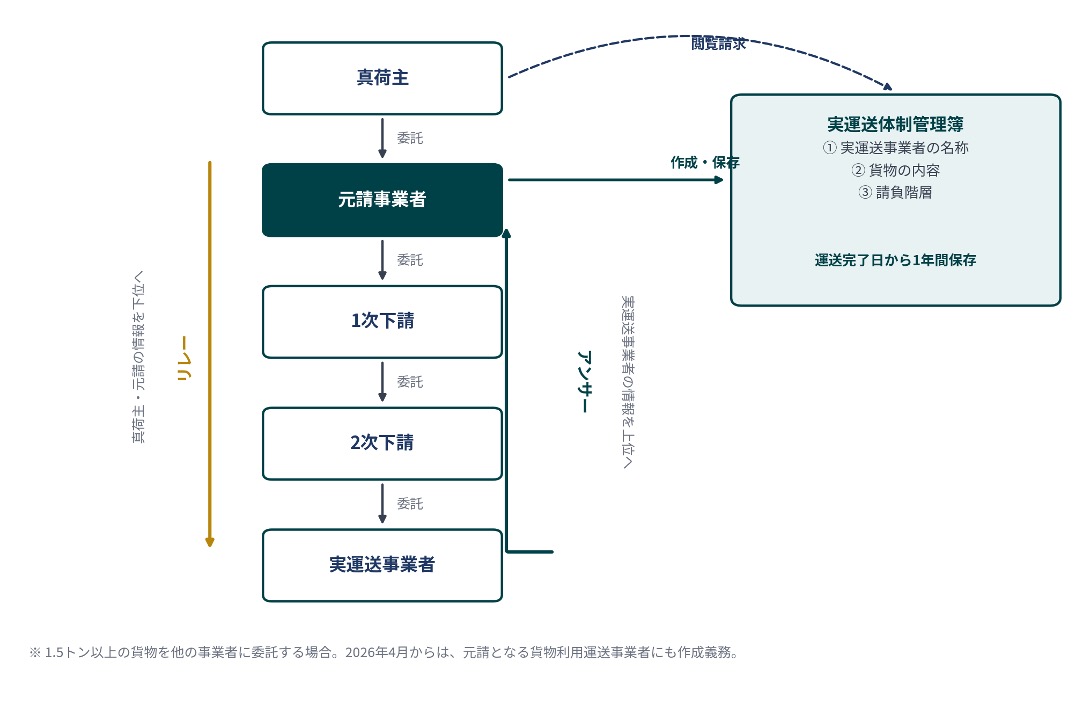
[図2]実運送体制管理簿と情報通知の流れ
1-3 取適法――荷主と運送事業者の直接取引が対象に
2026年1月1日、下請法は「中小受託取引適正化法」(取適法)に生まれ変わりました。令和7年法律第41号によるもので、2025年5月23日に公布されています。
物流関係者にとって重要な改正は「特定運送委託」の新設です。従来の規制対象は運送の再委託にとどまり、発荷主から元請運送事業者への委託は下請法の外にありました。改正後は、発荷主が販売する物品や製造を請け負った物品などの運送を委託する取引そのものが、対象に加わります。
あわせて手形払いが禁止されました。電子記録債権やファクタリングであっても、支払期日までに満額の現金を得ることが難しいものは認められません。適用範囲の判定にも、資本金に加えて従業員数の基準(製造委託等300人、役務提供委託等100人)が追加されています。荷役や荷待ちを無償でさせる行為が「不当な経済上の利益の提供要請」に当たると明示された点も、現場には重い意味を持ちます。
1-4 トラック適正化二法――白トラ利用は荷主も処罰対象
2025年6月11日公布のトラック適正化二法(令和7年法律第60号・第61号)は、議員立法で成立しました。2026年4月1日から、次の3点が動いています。
・違法な白トラに運送を委託した荷主等も、処罰の対象となる
・委託段階を2次までに制限する努力義務
・貨物利用運送事業者への書面交付義務、実運送体制管理簿の作成義務等の準用
さらに公布から3年以内には、トラック事業の許可更新制と、国が定める「適正原価」を下回る運賃・料金の制限が控えています。制度は、まだ動いている途中です。
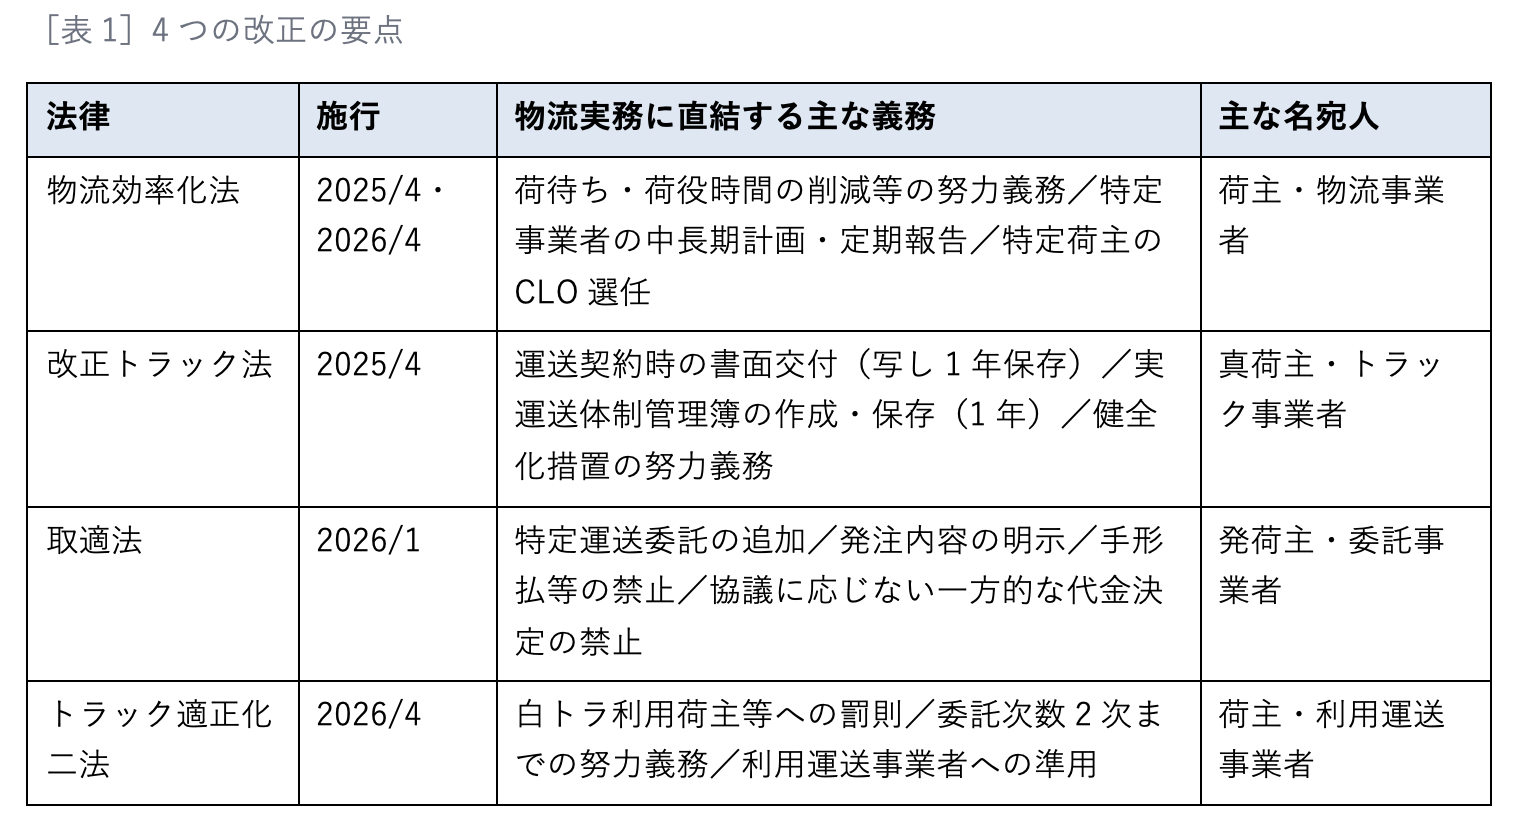
2.4つの改正に共通する、一つの要請
所管省庁も規制の建て付けも異なりますが、4つの改正はいずれも同じ認識に立っています。取引条件が曖昧だから、しわ寄せが末端に向かう、という認識です。
だから書面を交付させ、階層を記録させ、価格協議の経過を問う。取適法が新設した「協議に応じない一方的な代金決定の禁止」は、その象徴でしょう。禁じられているのは低い価格そのものではありません。協議を経ずに決めるという過程です。
求められているのは、大規模な設備投資でもいきなりの値上げでもなく、まず「決めた事実を残す」という一点です。ただ、これは電話とファクスと担当者の記憶で回してきた業務にとって、静かですが根の深い転換にほかなりません。
3.会計の視点から――記録は誰のために残すのか
会計監査でも税務調査でも、問われることは同じです。その取引は実在したか、漏れなく記録されているか、金額は正しいか。証憑は、そのために存在します。
この目で眺めると、運送契約の書面も、実運送体制管理簿も、価格協議の記録も、行政に見せるための提出物ではありません。自社の取引の実在性と網羅性を裏づける証憑そのものです。監査法人や税務署に説明できない記録は、トラック・物流Gメンにも説明できません。逆もまた同じです。
今回の改正は、コンプライアンスの守備範囲を自社の外へ広げた点でも重要です。白トラへの委託は荷主等も処罰の対象となり、多重下請けの階層は元請が把握して記録しなければなりません。取引先の適法性が、自社のリスクとして跳ね返る構造になりました。上場審査やM&Aのデューデリジェンス、大手取引先から送られてくる調査票で、この点を問われる場面は今後確実に増えます。
経理・財務への影響も直接的です。手形払いの禁止は支払サイトの前提を変え、資金繰り計画の見直しを迫ります。振込手数料を受注者に負担させる行為が、合意の有無にかかわらず減額に当たるとされた点も、支払実務の細部にまで及びます。適用範囲に従業員数の基準が加わったことで、減資によって規制の外に出るという発想も通用しなくなりました。
そして物流統括管理者(CLO)の選任義務です。これは、物流を現場の調整事項から、役員が責任を負うガバナンス事項へ引き上げるという宣言だと私は受け止めています。書面化と記録化は、その土台にあたります。
4.実務でつまずく5つの論点
論点1 「電子でよい」の条件が、法律ごとに違う
トラック法の書面交付は電磁的方法でも構いません。ただし国土交通省のQ&Aは、契約の相手方から承諾を得ていることを条件としています。一方、取適法の発注内容の明示は、改正により中小受託事業者の承諾が不要になりました。ただし相手方から書面の交付を求められたときは、遅滞なく交付しなければなりません。
同じ「電子化」でも、同意の要否と例外処理が違います。取引先ごとの承諾状況を管理できていない会社は、ここで足元をすくわれます。
論点2 保存期間が三重になる
一つの運送取引から生まれる記録は、法律ごとに保存期間が異なります。交付書面の写しと実運送体制管理簿はトラック法で1年、取適法の取引記録は2年、請求書などの国税関係書類・電子取引データは法人税法上おおむね7年です。
もっとも長い期間に合わせて保管するのが現実的な運用でしょう。しかし保管先のフォルダやシステムが分かれていると、どの記録がどの義務に対応しているのか、じきに分からなくなります。
論点3 メールは「送りっぱなし」になりやすい
法定事項をメール本文に記載する方法も認められています。手軽ですが、後から探せるか、改ざんされていないと言えるか、担当者が退職しても残るか、という問題は残ります。
トラック・物流Gメンの調査や取引先とのトラブルで問われるのは、送った事実ではありません。そのとき何を合意したのか、です。検索できず、改ざんされていないことも示せない記録は、あるようでない記録に近いといえます。
論点4 記録は「守り」ではなく交渉の材料
価格協議の記録は、燃料費や労務費の上昇を裏づけ、値上げを申し入れるための材料になります。実運送体制管理簿も同じです。誰がどの区間を担っているかを把握できれば、委託次数の見直しや直接契約への切り替えを検討できます。コストとして呑み込むか、交渉の道具として使うか。同じ義務対応でも、得られるものは変わります。
論点5 「誰が合意したのか」を証明できるか
書面化が進むほど、次に問われるのは本人性です。電子契約サービスの多くは、メールアドレスを手がかりにサービス提供者が署名する「立会人型」を採用しています。手軽である一方、本人が合意したことの証明力は、契約当事者本人の電子証明書を用いる「当事者型」には及びません。
運送契約や利用運送の委託契約では、相手方が個人事業主や小規模事業者であることも珍しくありません。取引の重要度に応じて署名の方式を選べるかどうかが、実務上の分かれ目になります。
5.ITソリューションの選び方――8つのチェックポイント
以上を踏まえると、ツール選定で確認すべき点は絞られます。
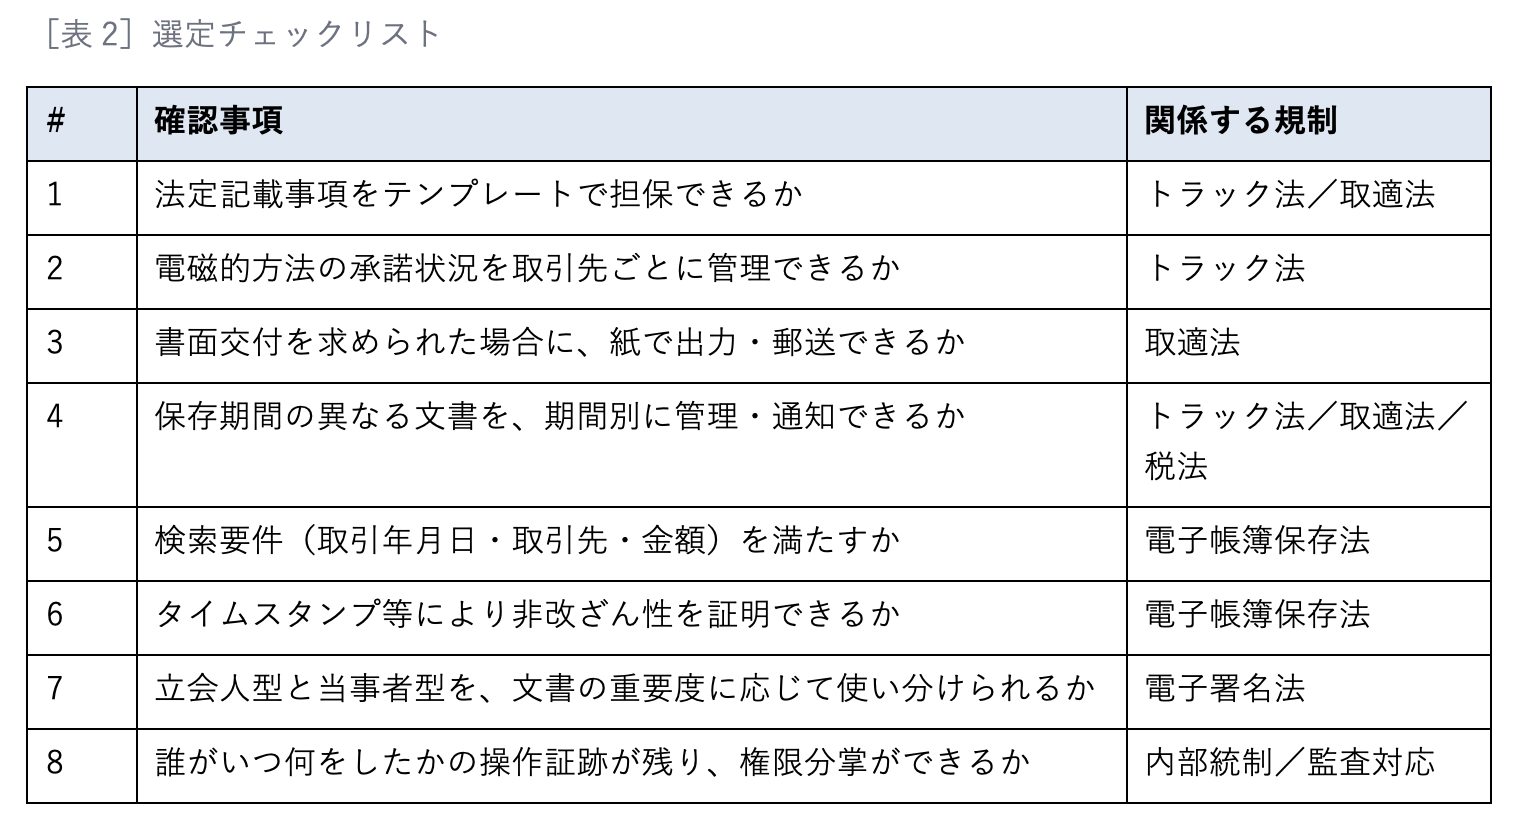
導入の順番も大切です。いきなり全社展開を目指すと、現場の抵抗で止まります。まずは書面交付義務の対象となる運送契約と、実運送体制管理簿の2点に絞る。そこから請求・支払いへ広げるほうが、結果として早く定着します。
6.一つの実装例――paperlogicとFPoS
私が経営するペーパーロジック株式会社は、法定保存文書の電子化を専門とするSaaS事業者です。会計士として証憑に向き合ってきた経験から、「監査にも税務調査にも耐える形で残す」ことを設計の起点に置いてきました。電子契約、書類送付、社内稟議、そして電子帳簿保存法に対応した文書保管(電子書庫)を、一つのサービスにまとめています。スキャナ保存と電子取引データの保存についてJIIMA認証を取得し、登録した文書には認定タイムスタンプが自動で付与されます。
特徴は、立会人型と当事者型の電子署名を、文書の重要度に応じて使い分けられる点です。日常の受発注は立会人型で軽く、基本契約や重要な委託契約は当事者型で厳格に、という運用ができます。
もっとも、当事者型には長らく壁がありました。電子証明書を格納したICカードとカードリーダーが必要で、取引先全社に配ることは現実的ではなかったのです。多重下請けが末端まで広がる物流の取引構造では、この壁はとりわけ高いものでした。
この課題に対して、当社は日本通信株式会社と協業し、同社のトラスト基盤「FPoS(エフポス)」を組み込んだ当事者型電子契約の実現を進めています。FPoSは、マイナンバーカードの公的個人認証(JPKI)を信頼の起点とし、スマートフォン内の安全な領域で生成した秘密鍵と組み合わせる仕組みです。電子署名法に基づく認定を受けた認証局が、対となる電子証明書を発行します。
ICカードもカードリーダーも要らず、スマートフォン一台で「実印相当」の電子署名ができる。これが広がれば、個人事業主のドライバーや小規模な協力会社まで含めた取引の電子化が、現実的な選択肢になります。多重下請けの可視化を求める法改正と、末端まで届く署名基盤は、本来かみ合うはずのものです。
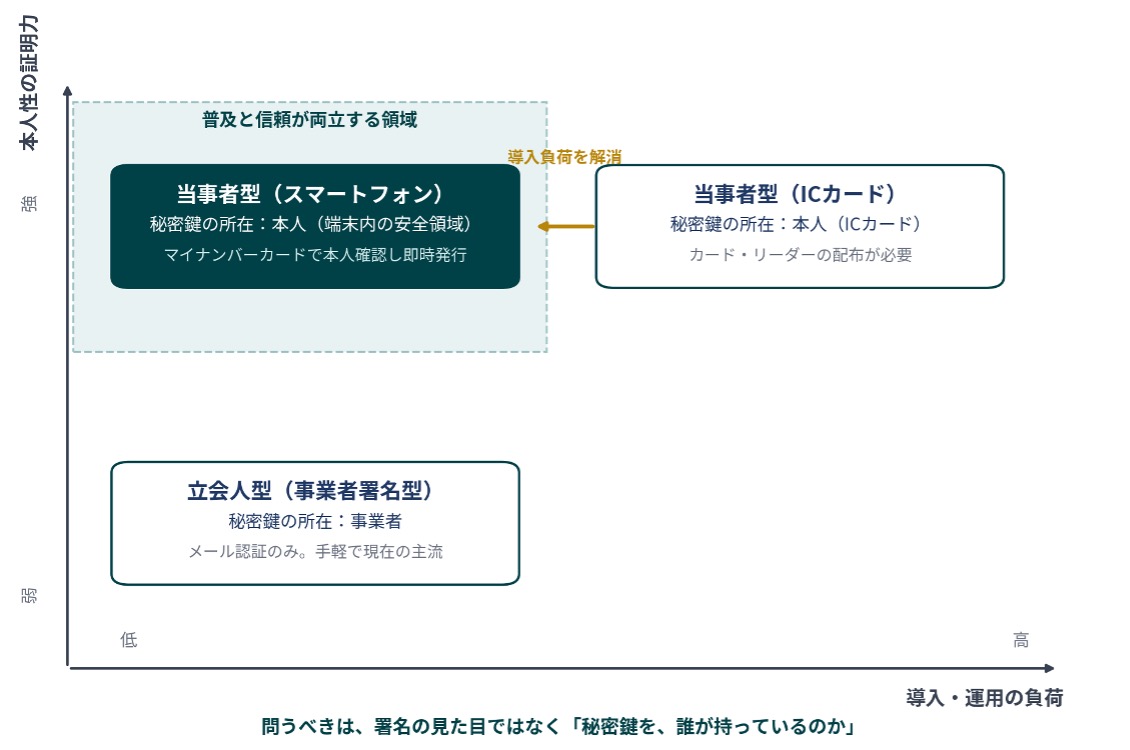
[図3]署名方式のポジショニング
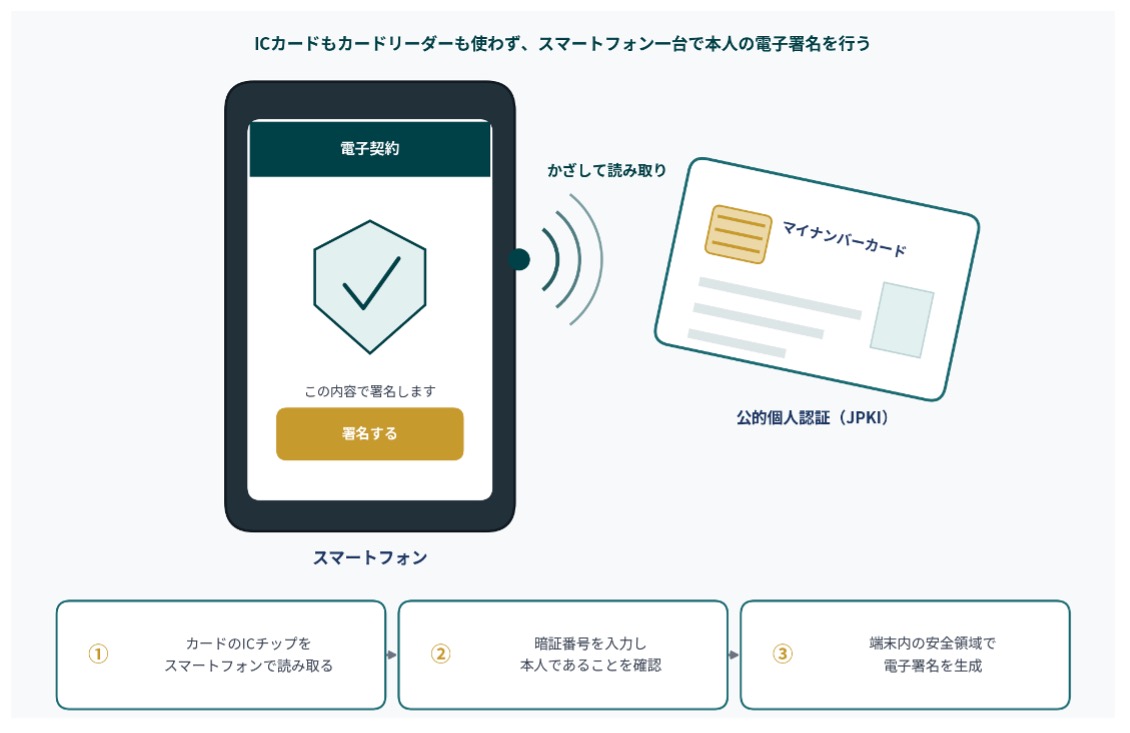
[図4]スマートフォンによる本人の電子署名(イメージ)
7.おわりに
2024年問題は、長く輸送力の不足として語られてきました。しかし一連の改正が突きつけているのは、その手前の問題です。誰が、いくらで、どういう条件で運ぶと決めたのか。それを説明できる状態にあるか、ということです。
書面化と記録化は、たしかに手間が増えます。ただ、増えた手間の分だけ、交渉に使える材料と、外部に説明できるガバナンスの証跡が手元に残ります。義務対応で終わらせるか、取引条件と内部管理を見直す機会にするか。その差は、数年後の収益構造と、企業としての信用に表れるはずです。
なお、個別の取引が各法の適用対象となるかどうかは、契約の形態や事業者の規模によって判断が分かれます。実際の運用にあたっては、所管省庁の窓口や弁護士等の専門家にご確認ください。
【主な出典】
・国土交通省「改正貨物自動車運送事業法(令和7年4月1日施行)について」
・国土交通省「改正貨物自動車運送事業法Q&A(令和8年3月31日時点)」
・国土交通省「トラック適正化二法について」
・国土交通省「物流効率化法について(荷主・物流事業者の皆様へ)」
・国土交通省「「物流効率化法」理解促進ポータルサイト」
・国土交通省「実運送体制管理簿の作成・情報通知の義務化(リーフレット)」
・公正取引委員会「中小受託取引適正化法(取適法)関係」
・公正取引委員会・中小企業庁「中小受託取引適正化法テキスト(令和7年11月)」
・中小企業庁「2026年1月施行!〜下請法は取適法へ〜 改正ポイント説明会資料」
※ URLはいずれも2026年8月7日閲覧。図1〜図4は上記公表資料をもとに筆者作成。
この記事の作者
横山 公一
ペーパーロジック株式会社 代表取締役社長 兼 CEO 公認会計士・税理士